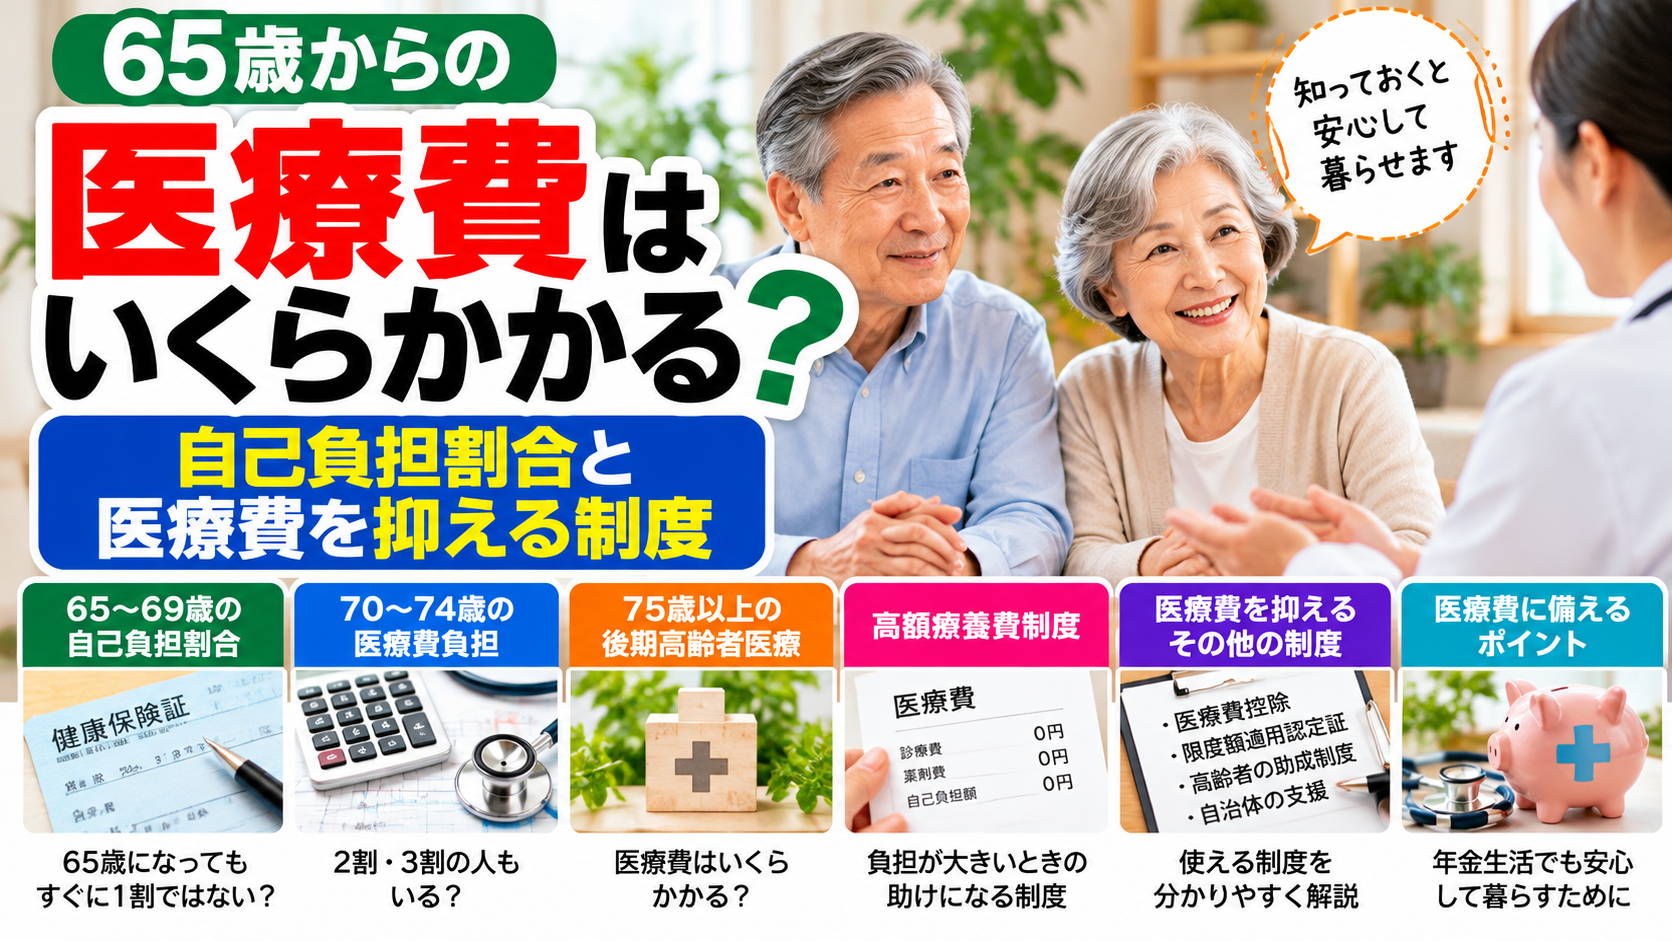
65歳を過ぎると、通院や薬代などの医療費が気になる方も増えてきます。「65歳になったら医療費は1割になるの?」「70歳や75歳ではどう変わるの?」と疑問に感じることもあるでしょう。
医療費の自己負担割合は、年齢だけでなく所得や加入している医療保険などによって異なります。さらに、医療費が高額になったときに負担を抑える制度もあります。
65歳からの医療費はいくらかかる?
医療機関で支払う金額は、診療内容や薬の種類、検査、入院の有無などで変わります。全国の誰もが「月いくら」と決まっているわけではありません。
例えば保険診療の医療費総額が1万円の場合、窓口負担が3割なら原則3,000円、2割なら2,000円、1割なら1,000円です。ただし、実際の支払額は保険適用の範囲や各種制度によって変わる場合があります。
65歳・70歳・75歳で自己負担割合はどう違う?
| 年齢 | 一般的な窓口負担 | 確認したいこと |
|---|---|---|
| 65~69歳 | 原則3割 | 加入保険や特別な認定制度の対象か |
| 70~74歳 | 原則2割。現役並み所得者は3割 | 所得区分と資格確認書等の記載 |
| 75歳以上 | 原則1割。一定以上所得者は2割、現役並み所得者は3割 | 後期高齢者医療制度での所得区分 |
※一般的な保険診療の説明です。65~74歳でも一定の障害の状態にあり、認定を受けて後期高齢者医療制度に加入する場合など、例外があります。制度は変更される可能性があるため、最新情報をご確認ください。
65~69歳の場合
通常は加入している健康保険などで、保険診療の窓口負担は原則3割です。65歳になったという理由だけで、自動的に1割・2割になるわけではありません。
70~74歳の場合
原則2割ですが、現役並み所得者は3割です。自分がどの所得区分に該当するかを確認しましょう。
75歳以上の場合
原則として後期高齢者医療制度の対象となります。窓口負担は所得区分により1割・2割・3割です。自分の負担割合は、加入先から案内される資格確認書等で確認できます。
高額な医療費がかかったら「高額療養費制度」を確認
病気やけがで医療費が高額になったときは、高額療養費制度によって、一定の条件のもとで自己負担を抑えられる場合があります。
この制度は、ひと月の保険診療の自己負担額が、年齢や所得に応じた上限を超えた場合に、超えた分の支給などを受けられる仕組みです。
入院や高額な治療の前に確認したいこと
- 加入している健康保険の保険者はどこか
- 高額療養費の所得区分はどれか
- 窓口で限度額までの支払いにするための手続きが必要か
- マイナ保険証の利用や資格確認書等でどのように対応できるか
- 保険診療以外の費用がどの程度あるか
事前の手続きが必要かどうかは利用状況によって異なります。医療機関や加入先の保険者に相談しましょう。
高額療養費制度と医療費控除は違う制度
名前が似ているため混同しがちですが、仕組みは異なります。
| 制度 | 目的 | 主な相談先 |
|---|---|---|
| 高額療養費制度 | 保険診療の月ごとの自己負担が一定額を超えた場合の負担軽減 | 健康保険組合、協会けんぽ、市区町村、後期高齢者医療広域連合など |
| 医療費控除 | 一定の条件を満たす医療費について所得税等の計算上の控除を受ける | 税務署、国税庁 |
医療費控除は、医療費を払えば必ず同額が戻ってくる制度ではありません。高額療養費などで補填された金額の扱いにも注意が必要です。
医療費を抑えるために知っておきたいこと
1.かかりつけ医や薬局に相談する
複数の医療機関を受診している場合、薬の重複や飲み合わせを確認することが大切です。自己判断で薬を減らさず、医師・薬剤師に相談しましょう。
2.ジェネリック医薬品を相談する
後発医薬品を選べる場合、薬代の負担が軽くなる可能性があります。ただし、薬の種類や供給状況によっては変更できないこともあります。医師や薬剤師に確認してください。
3.自治体の健診や予防事業を確認する
自治体や加入保険が案内する健康診査などを活用し、健康状態を把握しましょう。受診対象や自己負担は自治体・制度により異なります。
4.医療費の領収書や通知を整理する
医療費の支出を確認するため、領収書や医療費通知などを整理しておくと便利です。医療費控除の手続きにも役立ちます。
5.必要な受診を控えない
節約のために受診や治療を先延ばしにすると、症状が悪化する場合があります。医療費が心配なときは、受診をやめる前に医療機関の相談窓口や加入保険の窓口に相談しましょう。
年金生活では医療費を家計にどう組み込む?
毎月の医療費は一定ではありません。通院が少ない月もあれば、検査や入院でまとまった支出が必要な月もあります。
そのため、日常の医療費と、予想外の医療費に備えるお金を分けて考える方法があります。
- 毎月の通院・薬代
- 定期検査や歯科受診の費用
- 通院の交通費
- 入院時にかかる保険診療以外の費用
- 医療費のために確保しておく予備費
必要な予備費の金額は、持病、貯金、家族構成、加入保険などによって変わります。「誰でも○万円」と決めつけず、自分の状況から考えましょう。
医療費と介護費は別に考える
医療保険と介護保険では、対象となるサービスや自己負担の仕組みが異なります。介護サービスを利用するようになった場合は、介護保険の負担割合や限度額なども確認が必要です。
医療費と介護費の両方が高くなった場合には、一定の条件で負担を軽減する仕組みもあります。詳しくは加入する医療保険や自治体に相談しましょう。
65歳からの医療費チェックリスト
- □ 自分の医療保険の加入先を確認した
- □ 現在の窓口負担割合を確認した
- □ 70歳・75歳で制度がどう変わるか把握した
- □ 高額療養費制度の相談先を確認した
- □ 毎月の通院費と薬代を把握した
- □ 入院時に保険適用外となる費用を知っている
- □ 医療費控除の対象になるか確認した
- □ 医療費のための予備費を考えた
- □ 必要な受診や服薬を自己判断でやめない
よくある質問
Q.65歳になると医療費は1割になりますか?
いいえ。65~69歳の保険診療は原則3割負担です。一定の障害認定による例外などもあります。
Q.70歳になると全員2割になりますか?
原則2割ですが、現役並み所得者は3割です。所得区分を確認してください。
Q.75歳以上なら全員1割ですか?
いいえ。所得区分に応じて1割・2割・3割となります。
Q.入院費が高額になったらどうすればよいですか?
高額療養費制度の対象となるか、加入先の保険者や医療機関の相談窓口で確認してください。保険適用外の費用は別途必要になる場合があります。
公式情報・相談先
- 厚生労働省(医療保険制度の情報)
- 全国健康保険協会(協会けんぽ)(加入者向けの給付案内)
- 国税庁(医療費控除の情報)
- お住まいの市区町村・加入先の健康保険・後期高齢者医療広域連合
あわせて読みたい|65歳からのお金と暮らし
医療費を考えるときは、年金収入、毎月の生活費、貯金の使い方も一緒に確認すると、将来の家計を見通しやすくなります。
まとめ|医療費の仕組みを知って、無理なく備える
65歳以降の医療費は、年齢・所得・加入する保険・診療内容によって異なります。特に70歳、75歳では窓口負担の仕組みが変わるため、事前に確認しておくと安心です。
医療費が高額になった場合は高額療養費制度などの対象になることがあります。家計のために必要な治療を我慢するのではなく、利用できる制度や相談先を知っておきましょう。
医療費は、ただ減らすのではなく、健康を守りながら負担を抑えることが大切です。
※本記事は医療費の一般的な仕組みを説明したものです。自己負担割合、所得区分、高額療養費の限度額、給付条件等は制度改正や個別事情によって異なります。公開・利用時点の最新情報を厚生労働省、加入保険者、自治体等でご確認ください。
コメント