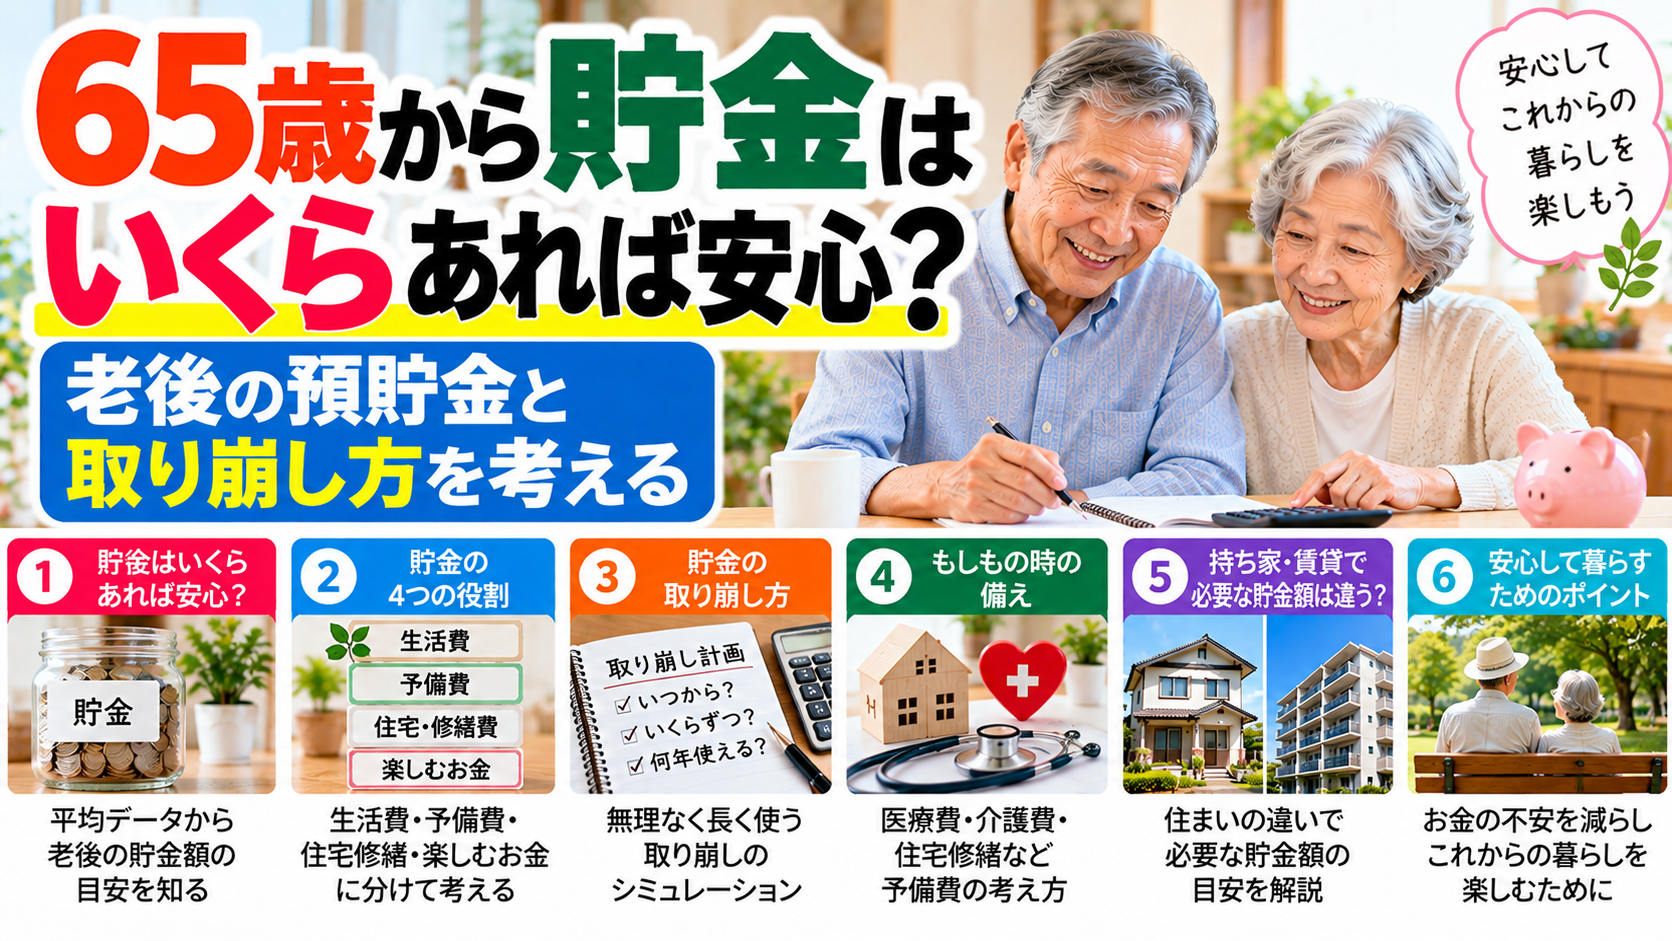
「65歳になったら、貯金はいくらあれば安心なのだろう」。年金生活を前にすると、預貯金の残高が急に気になり始める方も多いでしょう。
500万円、1,000万円、2,000万円など、さまざまな数字を目にします。しかし、すべての人に共通する「安心できる貯金額」があるわけではありません。
年金収入、毎月の生活費、住まい、健康状態、働き方などによって、必要な貯金額は変わるからです。
- 65歳から貯金はいくらあれば安心?
- まず4つのお金に分けて考える
- ステップ1|自分の年金収入を確認する
- ステップ2|毎月の生活費を確認する
- ステップ3|毎月の不足額を計算する
- ステップ4|毎月ではない大きな支出を加える
- ステップ5|予備費を残しておく
- 貯金は「残高」より「何年もつか」を見る
- 「貯金を使うのが怖い」という問題
- 取り崩すお金と残すお金を分ける
- 65歳からも働くなら貯金の減り方は変わる
- 持ち家なら「家そのもの」も老後資金に関係する
- 一人暮らしでは予備費を意識する
- 夫婦なら一人になった後の預貯金も考える
- 医療・介護のお金はどう備える?
- 預貯金を全部投資に回さない
- 子どもや孫への援助は自分の生活を優先する
- 貯金を取り崩すときの5つの考え方
- 65歳からの貯金チェックリスト
- 公的情報も確認する
- まとめ|65歳からの貯金は「いくらあるか」と「どう使うか」の両方を見る
65歳から貯金はいくらあれば安心?
結論からいえば、「○万円あれば誰でも安心」と決めることはできません。
たとえば、年金などの収入だけで生活費をほぼまかなえる人なら、毎月の貯金取り崩しは少なくなります。一方、毎月5万円不足する人なら、年間60万円を何らかの方法で補う必要があります。
これが基本です。
まず4つのお金に分けて考える
| お金 | 役割 | 例 |
|---|---|---|
| 毎月の生活費 | 日常生活に使う | 食費、光熱費、通信費など |
| 不足分を補うお金 | 年金等で足りない分を補う | 毎月2万円、3万円など |
| 大きな支出への備え | 毎月ではない支出に備える | 住宅修繕、車、家電など |
| もしもの予備費 | 予定外の支出に備える | 医療、介護、急な修理など |
預貯金を一つの大きな塊として見るより、「何のためのお金か」を分けると、使ってよいお金と残しておきたいお金が分かりやすくなります。
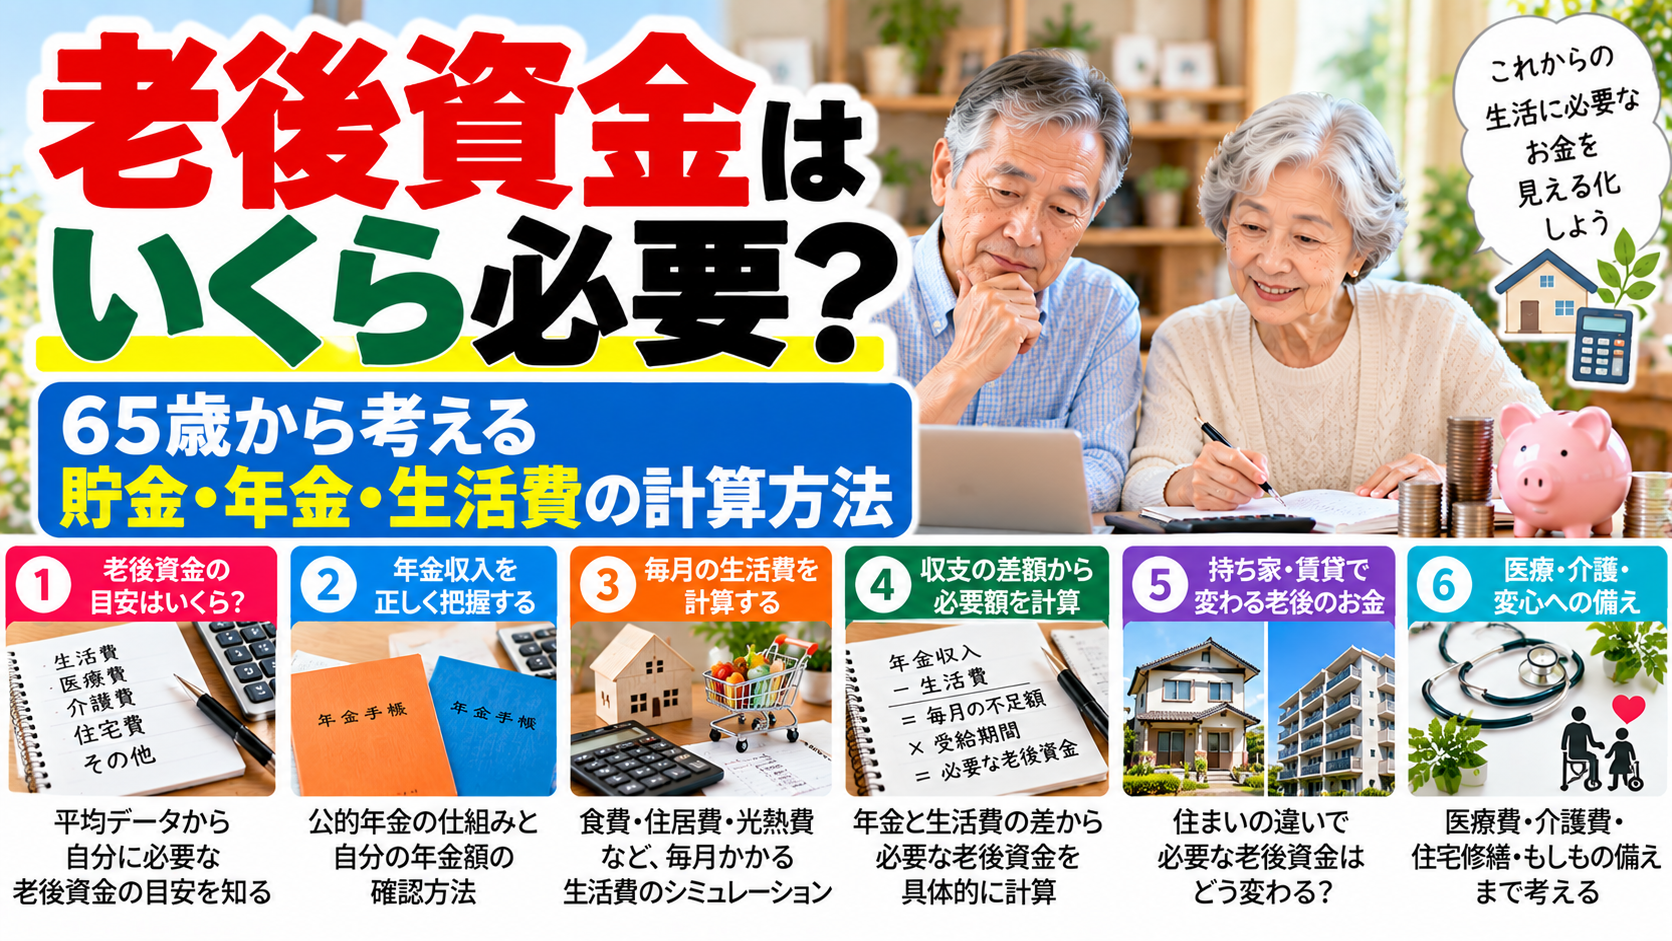
ステップ1|自分の年金収入を確認する
まず、毎月どのくらいの収入が入るのか確認します。
- 老齢基礎年金
- 老齢厚生年金
- 企業年金など
- 65歳以降も働く場合の給与
- その他の継続収入
公的年金の見込額は「ねんきん定期便」や「ねんきんネット」で確認できます。
ステップ2|毎月の生活費を確認する
次に、毎月いくら使っているかを確認します。
- 食費
- 住居費
- 光熱・水道費
- 通信費
- 保険料
- 医療費
- 車・交通費
- 日用品
- 趣味・交際費
現在の通帳やクレジットカードの明細を見ると、実際の生活費を把握しやすくなります。
ステップ3|毎月の不足額を計算する
= 貯金などから補う金額
仮に生活費が月22万円、年金等の手取り収入が月19万円なら、月3万円の不足です。
単純計算では、10年間で360万円、20年間で720万円となります。
実際には年金額、物価、支出、健康状態、働き方などが変化します。将来の必要額を保証する計算ではありません。
ステップ4|毎月ではない大きな支出を加える
貯金を考える際に忘れやすいのが、数年に一度発生するまとまった支出です。
- 屋根・外壁の修繕
- 給湯器の交換
- 冷蔵庫・エアコンなど家電の買い替え
- 自動車の購入・車検
- 冠婚葬祭
- 旅行
- 住み替え
特に持ち家の場合、「住宅ローンが終わった=住宅費がかからない」ではありません。
ステップ5|予備費を残しておく
65歳以降は、すべての支出を事前に予測できるわけではありません。
突然の入院、家の設備故障、家族の事情など、予定外のお金が必要になることがあります。
貯金は「残高」より「何年もつか」を見る
たとえば貯金が1,000万円あるとします。
毎年50万円を取り崩すなら、単純計算では20年です。一方、年間100万円なら10年です。
= 取り崩し年数の一つの目安
この計算も利息、運用、物価変動、臨時支出などを考慮しない単純な目安ですが、「今の使い方ならどのくらいの期間になるか」を考える材料になります。
「貯金を使うのが怖い」という問題
長年働いて貯めたお金が減ると、不安を感じるのは自然なことです。
しかし、老後のために準備してきた貯金は、老後の生活を支えるためのお金でもあります。
取り崩すお金と残すお金を分ける
預貯金を目的別に分けると、心理的にも使いやすくなります。
| 区分 | 目的 |
|---|---|
| 生活用 | 毎月の不足分を補う |
| 近い将来用 | 車、家電、旅行、住宅修繕など |
| 予備用 | 医療、介護、急な出費など |
| 楽しむためのお金 | 趣味、旅行、家族との時間など |
すべてを厳密に別口座へ分ける必要はありません。「このうち○万円は住宅修繕用」と考えるだけでも違います。
65歳からも働くなら貯金の減り方は変わる
65歳以降も働いて収入があれば、預貯金の取り崩しを抑えられる可能性があります。
たとえば毎月3万円不足していても、仕事で月5万円の収入があれば、その期間は家計に余裕が生まれる場合があります。
ただし、健康状態などによって働き続けられない可能性もあるため、給与を永久に得られる前提にはしない方が安心です。
持ち家なら「家そのもの」も老後資金に関係する
持ち家は現金ではありませんが、老後の暮らしを考えるうえで大きな資産です。
今の家に住み続ける、売却して住み替えるなど、将来の選択肢によって家計は変わります。
- この家にあと何年住みたいか
- 大きな修繕が必要か
- 一人になっても管理できるか
- 車がなくても生活できるか
- 売却・住み替えという選択肢はあるか
一人暮らしでは予備費を意識する
一人暮らしの場合、病気やけがをしたときに家族へ頼れないケースもあります。
配食、家事代行、タクシー、見守りなど、元気なときには必要なかったサービスを利用する可能性があります。
そのため、日常生活費とは別の予備費を持つことを考えておきましょう。
夫婦なら一人になった後の預貯金も考える
夫婦の場合、二人分の年金で生活できていても、どちらか一人になると収入構成が変わります。
一方、家の維持費や光熱費などは半分にはなりません。
- 一人になった場合の年金収入
- 遺族年金の対象になるか
- 現在の家を維持できるか
- 一人暮らしで必要になるサービス
- 介護や住み替えへの備え
医療・介護のお金はどう備える?
医療や介護には公的な制度がありますが、自己負担がまったくなくなるわけではありません。
また、必要なサービスや期間は人によって異なります。
公的制度の内容や自己負担は所得、要介護度、利用サービス、制度改正等によって変わります。
預貯金を全部投資に回さない
65歳から資産運用を考える方もいますが、生活費や近い将来使う予定のお金まで値動きのある商品に回すと、必要なときに価格が下がっている可能性があります。
金融商品には元本割れなどのリスクがあります。商品の仕組みとリスクを理解せず、「老後資金を増やしたい」という理由だけで決めないようにしましょう。
子どもや孫への援助は自分の生活を優先する
住宅購入、教育、結婚など、子どもや孫を助けたいと考える方もいるでしょう。
ただし、一度渡したお金は自分の老後生活には使えません。
貯金を取り崩すときの5つの考え方
1毎月の不足額を決める
必要以上に取り崩さず、家計の不足分を基準にします。
2年間の特別支出を別にする
固定資産税、車検、旅行、家電などを生活費と分けます。
3予備費には手を付け過ぎない
急な医療費や修繕などに備える資金を意識します。
4年に1回見直す
預貯金残高、年金、生活費、健康、住まいを確認します。
5使うことも計画に入れる
旅行や趣味など、元気な時期に楽しむためのお金も予算化します。
65歳からの貯金チェックリスト
- □ 現在の預貯金総額を確認した
- □ 自分の年金見込額を確認した
- □ 配偶者の年金見込額も確認した
- □ 毎月の生活費を確認した
- □ 毎月の不足額を計算した
- □ 住宅修繕費を考えた
- □ 車や家電の買い替えを考えた
- □ 医療・介護などの予備費を考えた
- □ 一人になった場合の家計を考えた
- □ 楽しむためのお金も確保した
公的情報も確認する
年金額や制度は、日本年金機構の公式情報で確認できます。家計の平均的な傾向を知りたい場合は、総務省統計局の家計調査も参考になります。
まとめ|65歳からの貯金は「いくらあるか」と「どう使うか」の両方を見る
65歳から必要な貯金額は、人によって違います。
大切なのは、預貯金の残高だけを見て安心したり不安になったりしないことです。
年金などの収入を確認し、生活費との差額を計算する。住宅修繕、医療・介護など大きな支出への備えを考える。そして、預貯金をどのくらいのペースで使えるかを確認します。
老後のために貯めたお金は、老後の生活を支え、人生を楽しむためのお金でもあります。
「できるだけ減らさない」ではなく、「安心を残しながら上手に使う」。それが65歳からの貯金を考える大切な視点です。
※本記事は65歳以降の預貯金・老後資金について一般的な考え方を整理したものです。年金、税金、社会保険、医療・介護制度等は個人・世帯によって異なり、制度改正もあります。金融商品には元本割れ等のリスクがあります。具体的な制度は公的機関の最新情報を確認し、金融商品・資産運用については内容とリスクを十分に確認したうえで判断してください。
コメント