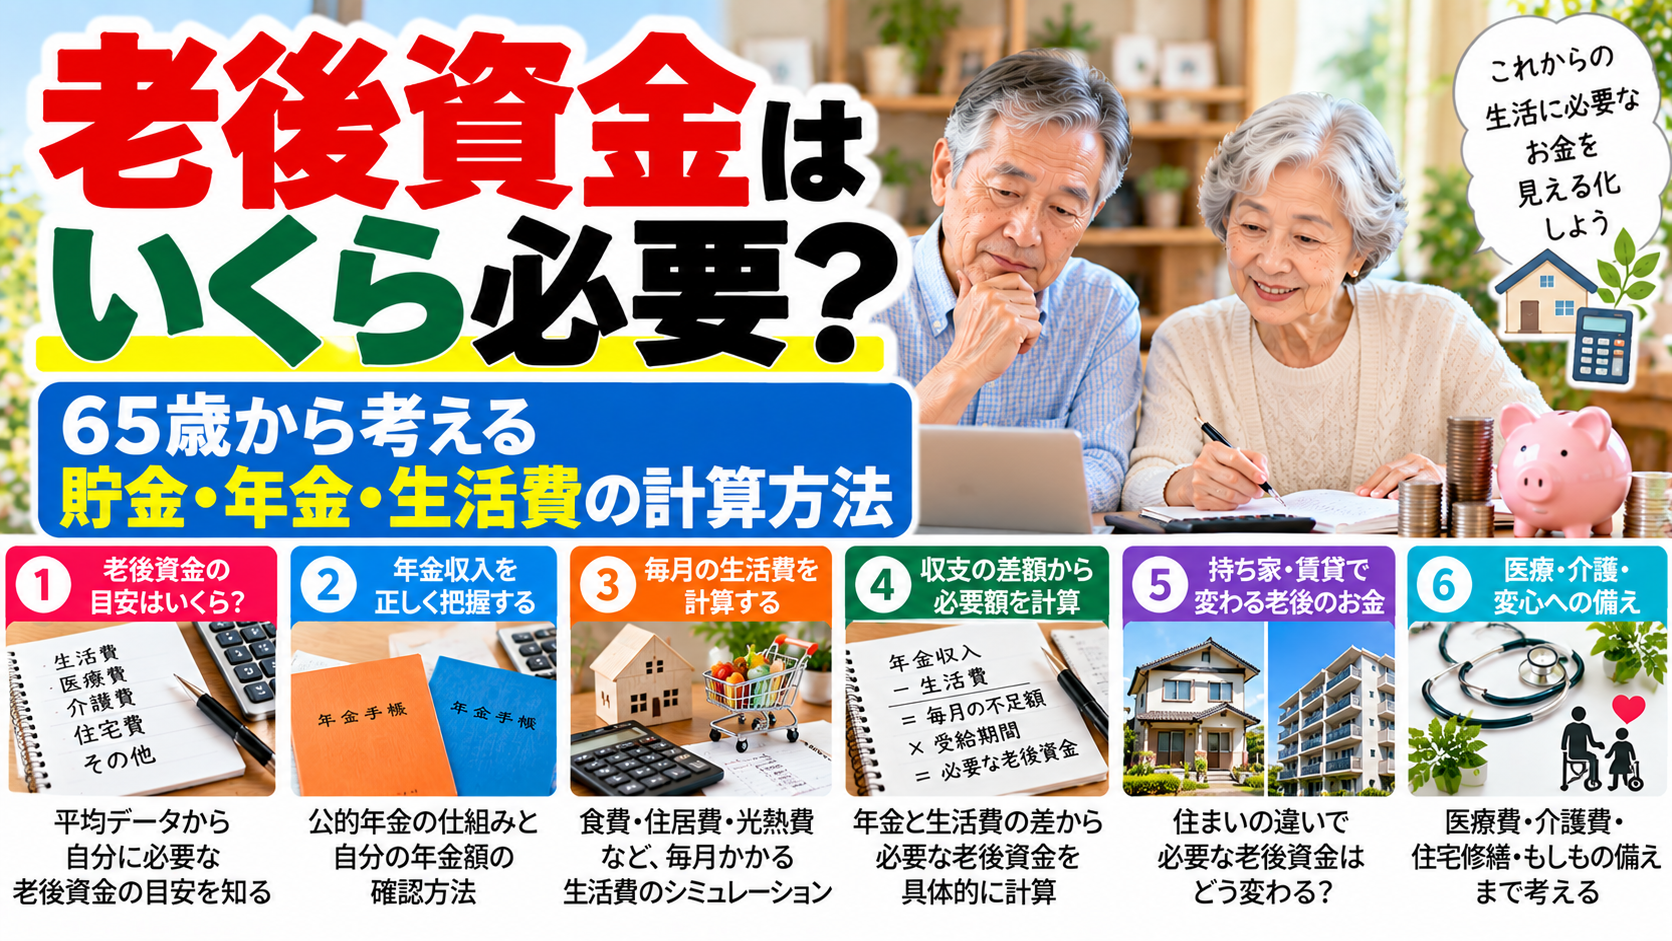
「老後資金は2,000万円必要なのだろうか」「65歳から30年暮らすには、貯金がいくらあればよいのだろう」。年金生活を考えると、まとまったお金の目安が気になるものです。
しかし、必要な老後資金は世帯ごとに違います。年金などの手取り収入と生活費の差額に加え、住まいの修繕や医療・介護、将来の生活の変化を考える必要があります。
- 毎月の不足額から20年・30年の必要資金を試算する方法
- 貯金額と必要額を比較する方法
- 計算に入れておきたい臨時支出と予備費
- 家計が変わったときの見直し方
老後資金はいくら必要?結論は「自分の収支」から考える
「老後2,000万円」という数字は、すべての人に共通する必要額ではありません。年金収入だけで生活費を賄える世帯と、毎月一定額の不足がある世帯では、貯金から補う金額が大きく異なります。
まずは毎月の不足額を計算し、それが続く期間を仮定してみましょう。次に、住宅修繕などの臨時支出を加えます。
※収入が生活費を上回る場合、不足額は0円として考えます。実際の計画では、物価変動、年金額の変化、運用損益、寿命、税金や社会保険料なども考慮する必要があります。
最初に確認するのは「年金」と「生活費」
年金は額面ではなく手取りを確認
公的年金の見込額は、日本年金機構の「ねんきんネット」や年金関係の通知などで確認できます。年金から税金・保険料が差し引かれる場合があるため、家計の計算には実際に使える金額を用いましょう。年金以外の継続収入があれば、期間も確認して加えます。
生活費は年単位の支出まで含める
食費、光熱費、住居費、通信費、車の維持費などを確認します。固定資産税や車検など、毎月ではない支出も年間額を12で割って加えましょう。
【比較表】毎月2万円・3万円・5万円不足するとどうなる?
次の表は、毎月の不足額が同じまま続くと仮定した単純計算の例です。臨時支出や物価上昇は含めていません。
| 毎月の不足額 | 年間不足額 | 20年間 | 30年間 |
|---|---|---|---|
| 2万円 | 24万円 | 480万円 | 720万円 |
| 3万円 | 36万円 | 720万円 | 1,080万円 |
| 5万円 | 60万円 | 1,200万円 | 1,800万円 |
たとえば毎月3万円の不足なら、20年で720万円、30年で1,080万円です。期間を10年延ばすと、単純計算でも360万円の差が生まれます。
【計算例】65歳・貯金1,000万円の世帯なら?
次は考え方を理解するための架空の例です。特定の世帯の平均値ではありません。
| 条件 | 仮の金額 |
|---|---|
| 年金等の手取り収入 | 月20万円 |
| 生活費(年単位の支出の月換算分を含む) | 月23万円 |
| 毎月の不足額 | 3万円 |
| 現在の預貯金 | 1,000万円 |
| 今後の住宅修繕などの臨時支出(仮定) | 200万円 |
毎月3万円の不足が20年間続くと720万円。臨時支出200万円を別途見込むなら、合計920万円です。
預貯金1,000万円との差は80万円ですが、これをもって「80万円の余裕がある」と判断することはできません。急な医療・介護費、物価上昇、収入減少などに備える余地が十分か、別に検討する必要があります。
貯金額と必要資金を比較するときの注意点
預貯金を全部生活費に使えるわけではありません。使う目的が決まっているお金や、急な出費に備えるお金もあるためです。
- 日常の不足額を補うためのお金
- 住宅修繕・車・家電など、予定がある支出
- 医療・介護・住み替えなどの予備費
- 旅行や趣味など、暮らしを楽しむためのお金
「貯金をどう分けて、どの順番で使うか」は、必要額の試算とは別のテーマです。目的別に預貯金を管理する方法は、「65歳から貯金はいくらあれば安心?」も参考にしてください。
老後資金に加えたい大きな支出
住宅の修繕と住み替え
持ち家でも、給湯器や水回り、屋根・外壁などにまとまった費用が必要になる場合があります。賃貸なら家賃負担が続きます。住み替えを検討する場合は、引っ越し費用や新居の費用も確認しましょう。
車と移動の費用
車が必要な地域では、車検や税金だけでなく、将来の買い替え費用も考えます。運転をやめた後は、タクシーや公共交通機関などの費用に変わる可能性があります。
医療・介護の費用
公的医療保険や介護保険の制度はありますが、自己負担や制度の対象外となる費用が生じる場合があります。必要なサービスや期間は個人差が大きいため、単一の金額を全員に当てはめず、予備費を考えることが大切です。
固定資産税や車検などをすでに「毎月の生活費」に月換算して含めた場合、同じ費用を臨時支出としてもう一度加えないようにします。
夫婦なら「一人になった場合」も別に試算する
夫婦二人の年金と生活費をそのまま30年間続く前提にすると、将来の変化を見落とすことがあります。一人になれば世帯の年金収入が変わる一方、家賃や住宅維持費などは単純に半分にはなりません。
遺族年金の受給可否や金額は加入状況などによって異なるため、個別の条件を日本年金機構などで確認しましょう。夫婦二人の家計と、一人になった後の家計を分けて考えるのが実用的です。
65歳以降も働く場合の資金計画
働いて収入を得る期間は、貯金の取り崩しを減らせる可能性があります。ただし、仕事を続けられる年数や手取り収入は確実ではありません。厚生年金に加入して働く場合は、在職老齢年金の仕組みなども確認が必要です。
「数年間働ける場合」と「予定より早く仕事をやめる場合」の両方で計算すると、計画の弱点が見つかりやすくなります。
年金と生活費が変わる3つの場面を考える
| 場面 | 確認すること | 対応の考え方 |
|---|---|---|
| 物価が上がった | 食費・光熱費などが増えていないか | 生活費を再計算する |
| 働くのをやめた | 給与収入がなくなった後の収支 | 不足額と取り崩し計画を更新する |
| 一人暮らしになった | 年金収入・住居費・生活支援費用 | 世帯条件を変えて再試算する |
老後資金が不足しそうなときの見直し順
- 支出を正確に把握する:見落としていた年間支出を整理する。
- 固定費を見直す:通信費、保険、使っていないサービスなどを確認する。
- 大きな維持費を検討する:車や住まいの負担を長期的に比較する。
- 働き方を考える:健康や生活に合った無理のない範囲で検討する。
- 必要なら相談する:年金は年金事務所、生活上の困りごとは自治体の相談窓口などに確認する。
食費や医療費を過度に削ることだけが対策ではありません。生活の質を保ちながら、複数の選択肢を比較しましょう。
年に1回、老後資金を計算し直す
65歳で作った計画を、そのまま85歳・95歳まで使い続ける必要はありません。預貯金の残高、年金等の収入、生活費、住まいの状態を年に1回確認しましょう。
- □ 年金等の手取り収入を確認した
- □ 生活費と年間支出を更新した
- □ 毎月の不足額を再計算した
- □ 現在の預貯金残高を確認した
- □ 住宅・車・医療・介護の支出予定を見直した
- □ 一人になった場合の収支も確認した
- □ 旅行や趣味など楽しむ予算も確保した
よくある質問
老後資金は2,000万円ないと生活できませんか?
いいえ。一律に必要な金額ではありません。年金等の手取り収入、生活費、住まい、世帯人数、将来の支出などによって必要額は異なります。
65歳から30年分を必ず準備すべきですか?
30年は長期の計画を考えるための一つの想定期間です。寿命を予測できるものではないため、20年・30年など複数の期間で比較し、状況に応じて見直しましょう。
貯金を取り崩して暮らすのは問題ですか?
老後のために貯めたお金を生活に使うこと自体は不自然ではありません。大切なのは、取り崩すペースと臨時支出・予備費を把握することです。
公的情報・参考資料
- 日本年金機構「ねんきんネット」:年金記録や見込額の確認
- 日本年金機構:公的年金制度・手続き
- 総務省統計局「家計調査」:世帯の家計に関する統計
- 厚生労働省:医療・介護などの制度情報
※本記事の表・試算例は説明用の架空の数値です。公的統計の平均額や将来の予測値ではありません。制度や金額は変更される場合があります。リンク先の内容・公開状況は更新時にご確認ください。
まとめ|「必要額」を決めつけず、自分の計画を作る
老後資金は、誰もが同じ金額を準備すればよいものではありません。年金等の手取り収入と生活費を比較し、20年・30年の不足額を試算することで、自分の暮らしに合った計画を考えやすくなります。
そのうえで、住宅修繕、医療・介護などの備えを加え、年に1回見直しましょう。貯金は守るだけでなく、安心して暮らしを楽しむためにも使うお金です。
※本記事は一般的な情報提供を目的とし、個別の金融・税務・年金・介護に関する助言ではありません。制度や負担額は状況によって異なります。具体的な判断は最新の公的情報を確認し、必要に応じて専門家へご相談ください。
コメント