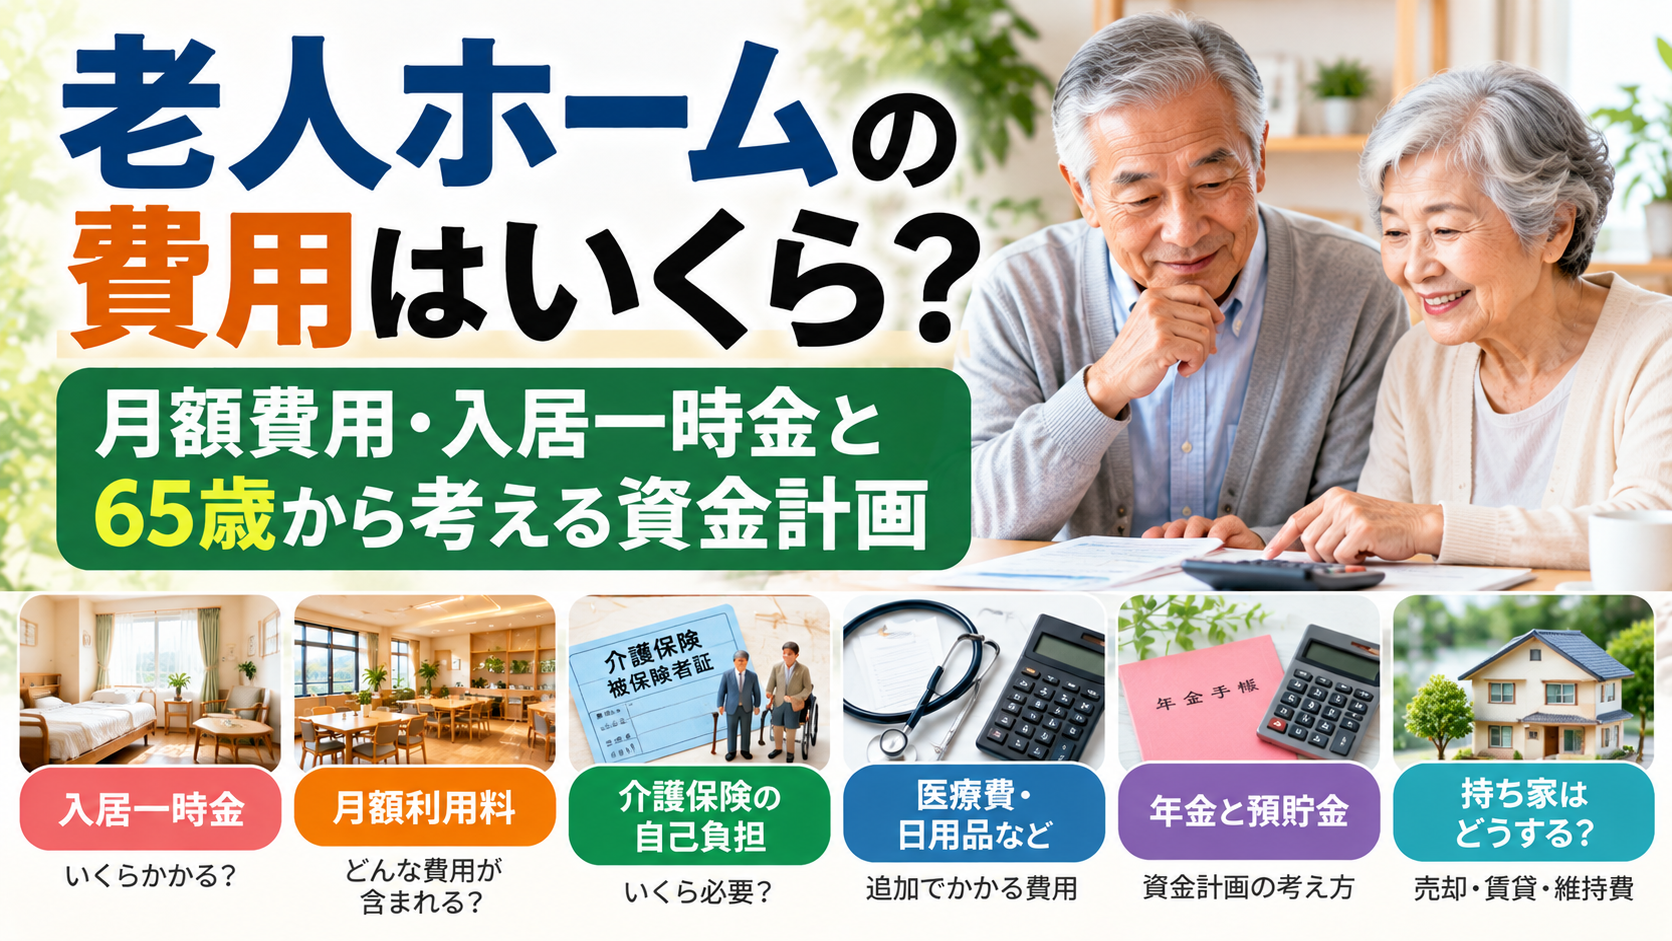
老人ホームを検討するとき、多くの方が最初に気になるのが「いったいいくら必要なのか」という費用の問題です。
ところが、老人ホームの費用は施設の種類や地域、居室、サービス内容、介護の必要度などによって異なります。「老人ホームは月○万円」と一つの金額だけで考えることはできません。
さらに、パンフレットに掲載されている月額利用料以外にも、介護保険サービスの自己負担、医療費、薬代、日用品、理美容などが必要になる場合があります。
そのうえで、年金などの毎月の収入と預貯金、現在の持ち家などを合わせて、長期間暮らせる資金計画を考えることが大切です。
老人ホームの費用は大きく2つに分けて考える
1入居時に必要になる費用
有料老人ホームなどでは、契約内容によって入居時にまとまった費用が必要になる場合があります。一般に「入居一時金」などと呼ばれる費用です。
一方で、入居時のまとまった費用を設定していないプランや施設もあります。入居時費用が低い代わりに月額費用が高くなるなど、料金体系が複数用意されていることもあります。
2毎月必要になる費用
入居後は、家賃・居住費、管理費、食費、介護に関する自己負担などが継続して必要になります。
大切なのは、広告に大きく表示された金額だけを見るのではなく、自分が実際に生活した場合の「毎月の総額」を確認することです。
入居一時金とは?
有料老人ホームでは、一定期間の家賃等に相当する金額を前払いする仕組みを採用している場合があります。金額や償却方法、返還金の扱いなどは契約によって異なります。
「何の費用なのか」「何年分として計算されているのか」「途中で退去した場合に返還金があるのか」「初期償却はあるのか」などを契約書や重要事項説明書で確認しましょう。
毎月の費用には何が含まれる?
- 家賃・居住費
- 管理費・共益費
- 食費
- 水道光熱費
- 介護保険サービスの自己負担
- 医療費・薬代
- おむつなどの日用品費
- 理美容費
- 洗濯・買い物代行などの追加サービス費
- レクリエーション等の実費
施設によって「月額利用料に含まれるもの」と「別料金になるもの」が違います。比較するときは同じ条件で総額を出してもらうと分かりやすくなります。
施設の種類によって費用の仕組みが違う
※スマートフォンでは表を横にスクロールしてご覧ください。
| 種類 | 費用を見るときのポイント |
|---|---|
| 介護付き有料老人ホーム | 入居時費用の有無、月額利用料、介護保険の自己負担、追加サービス等を確認 |
| 住宅型有料老人ホーム | 住居・生活支援の費用に加え、外部等の介護サービス利用分を含めて確認 |
| 特別養護老人ホーム(特養) | 施設サービス費の自己負担、居住費、食費、日常生活費などを確認。所得等に応じた負担軽減制度が利用できる場合もある |
| 介護老人保健施設(老健) | 施設サービス費、居住費、食費等を確認。在宅復帰を目指す施設である点にも注意 |
| グループホーム | 家賃、食材料費、光熱水費、介護サービスの自己負担等を確認 |
| サービス付き高齢者向け住宅 | 家賃・共益費・基本サービス費・食費に加え、必要な介護サービス費等を確認 |
同じ種類の施設でも料金は一律ではありません。地域、居室の広さ、設備、サービス内容、職員体制などによって異なります。
介護保険を使えば全部無料になるわけではない
介護保険サービスには利用者の自己負担があります。負担割合は所得等に応じて異なり、介護保険の対象にならない費用もあります。
また、施設での生活費すべてが介護保険で賄われるわけではありません。居住費、食費、日用品、医療費などを含めて考える必要があります。
医療費や日用品も忘れずに
高齢になると、通院、薬、歯科治療など医療に関する支出が増えることもあります。施設によっては通院付き添いなどが別料金になる場合もあります。
衣類、ティッシュ、歯ブラシ、理美容、趣味など、日常生活に必要な支出もあります。「施設費」だけで老後の生活費を考えないようにしましょう。
年金だけで老人ホームの費用を払える?
これは年金受給額と施設の総費用によって変わります。年金だけで毎月の費用を賄える場合もあれば、不足分を預貯金などから補う必要がある場合もあります。
たとえば毎月不足する金額が分かれば、それが5年、10年と続いた場合にどの程度の資金が必要になるのかを考えやすくなります。
- 年金などの毎月の手取り収入
- 施設で暮らした場合の毎月の総費用
- 現在使える預貯金・資産
夫婦の場合は「一人分×2」だけでは考えられない
夫婦のどちらか一人だけが施設へ入居し、もう一人が自宅で生活を続けるケースもあります。その場合は施設費と自宅の生活費が同時に必要になります。
住宅の固定資産税、光熱費、車、保険など、残された生活費も含めて家計全体を見ることが重要です。
老人ホーム費用を考えるときの5つの手順
1毎月の年金・収入を確認する
まず、実際に使える毎月の収入を整理します。
2預貯金を整理する
入居時費用や毎月の不足分に使える資金を確認します。ただし、すべてを施設費に充てず、医療や予期しない支出への備えも考えます。
3候補施設の「総額」を出す
基本料金だけでなく、介護、医療、日用品などを含めた見込み額を確認します。
4何年間続いても大丈夫か試算する
毎月の不足額を出し、預貯金で何年程度補えるかを考えます。将来の料金改定や介護状態の変化もあるため、余裕を持って考えましょう。
5持ち家をどうするか考える
施設入居後に自宅へ戻る予定があるのか、家族が住むのか、売却するのかによって資金計画も変わります。
持ち家は老人ホーム費用の資金源になる?
持ち家を売却し、その資金を施設入居後の生活費に充てる方法を検討する方もいます。
ただし、家を売却できる金額や期間は物件によって異なります。施設への入居を決めてから「すぐ家が売れるはず」と考えて資金計画を立てるのは注意が必要です。
築年数、立地、建物の状態、残置物、土地条件などによっては売却に時間がかかる場合や、一般的な売却が難しい場合もあります。
家を残したまま施設へ入る場合の費用にも注意
自宅を売らずに残す場合には、固定資産税だけでなく、火災保険、草刈り、除雪、修繕、防犯、換気などの管理費用が必要になることがあります。
「施設費+空き家の維持費」という二重の負担になる可能性があるため、家を残す期間も考えておきましょう。
費用だけで施設を決めない
老後資金を考えると、安い施設を選びたいと思うのは自然です。しかし、費用だけで決めると、必要な介護を受けにくかったり、家族が通いにくかったりすることもあります。
- 必要な介護を受けられるか
- 認知症や医療への対応
- 夜間の職員体制
- 食事や生活環境
- 家族が訪問しやすい場所か
- 介護度が上がっても住み続けられるか
- 退去が必要になる条件
65歳から資金計画を考える意味
65歳の時点では、まだ老人ホームへの入居を現実的に考えていない方も多いでしょう。
しかし、元気なうちに年金、預貯金、住まい、将来の介護費用を一度整理しておけば、いざ住み替えが必要になったときに選択肢を比較しやすくなります。
「老人ホームへ入るために今すぐ家を売る」ということではありません。今の家に住み続ける場合、住み替える場合、施設へ入る場合、それぞれのお金の流れを知っておくことに意味があります。
老人ホームの費用と「今の家」を一緒に考える
施設への入居を考え始めると、現在の家を売るのか、片付けるのか、しばらく空き家として残すのかも重要になります。家の売却や片付け、売却が難しい家の手放し方などを整理できます。
家のことを相談する →まとめ|老人ホームの費用は「毎月いくら」と「何年続けられるか」で考える
老人ホームの費用は、施設の種類、地域、居室、介護の必要度、サービス内容などによって異なります。
入居一時金や月額利用料だけでなく、介護保険の自己負担、医療費、薬代、日用品などを含めた総額を確認することが大切です。
そして、毎月の年金等でどこまで賄えるのか、不足分を預貯金で何年間補えるのか、持ち家をどうするのかまで含めて考えましょう。
65歳から一度整理しておけば、将来の住まいや介護について「費用が分からないから考えられない」という状態を減らすことができます。
※本記事は一般的な情報を提供するものです。老人ホーム等の料金、介護保険の自己負担、負担軽減制度、医療費等は、施設・所得・地域・制度改正等によって異なります。具体的な資金計画や契約時には、各施設、自治体、地域包括支援センター、介護・金融・法律等の専門家へ最新情報をご確認ください。
コメント