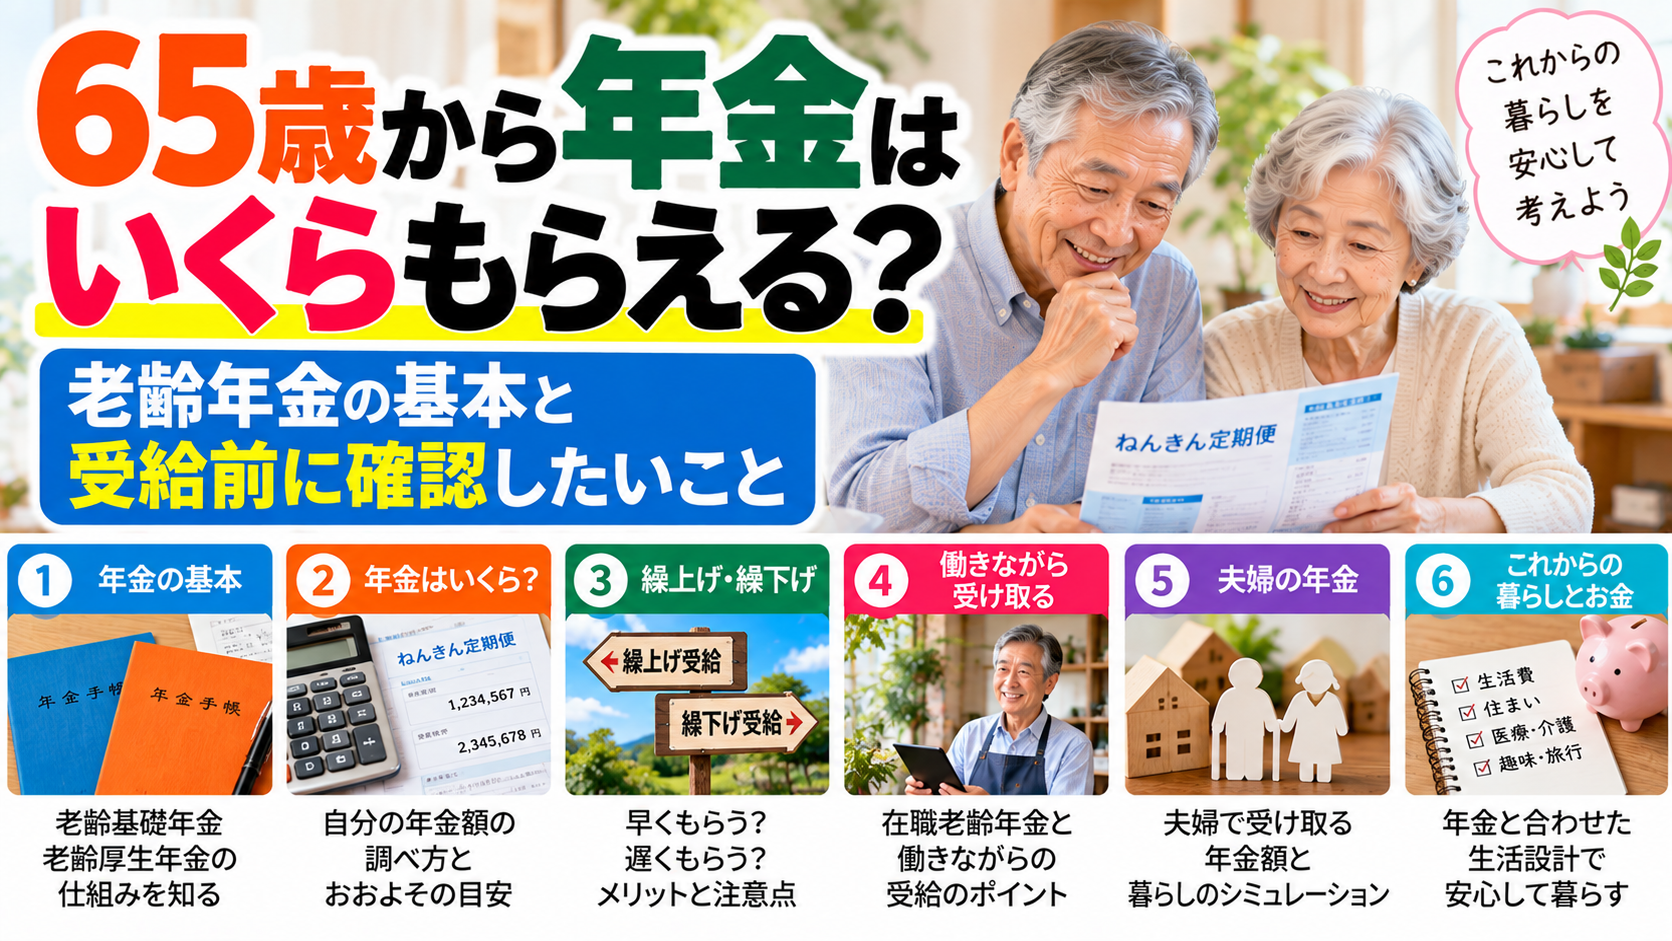
65歳が近づくと、「自分の年金はいくらもらえるのだろう」「年金だけで暮らしていけるのだろう」と気になり始める方も多いでしょう。
ただし、65歳になれば全員が同じ金額を受け取れるわけではありません。加入してきた年金制度、加入期間、会社員時代の報酬などによって、一人ひとりの年金額は異なります。
大切なのは、平均額だけを見て老後の生活を考えないことです。まず「自分はいくら受け取れる見込みなのか」を確認しましょう。
65歳から受け取る年金には何がある?
公的年金の老齢年金は、大きく「老齢基礎年金」と「老齢厚生年金」に分けて考えると分かりやすくなります。
| 年金 | 主な対象 | 年金額に関係するもの |
|---|---|---|
| 老齢基礎年金 | 国民年金の加入期間等がある人 | 保険料納付済期間や免除期間など |
| 老齢厚生年金 | 厚生年金保険の加入期間がある人 | 加入期間や過去の報酬など |
会社員として厚生年金に加入していた方は、要件を満たせば老齢基礎年金に加えて老齢厚生年金を受け取ることになります。
年金は原則65歳から
老齢基礎年金は、受給資格期間を満たした人が原則65歳から受け取る年金です。老齢厚生年金についても、厚生年金の加入歴など所定の要件を満たす場合、原則65歳から受給します。
受給するためには請求手続きが必要です。対象者には日本年金機構から年金請求書等が送られるため、案内を確認しましょう。
65歳から年金はいくらもらえる?
ここが最も気になるところですが、年金額は人によって異なるため、この記事だけで「あなたは月○万円です」と決めることはできません。
老齢基礎年金には年度ごとに定められる満額がありますが、実際の受給額は加入・納付状況などによって変わります。また、老齢厚生年金は厚生年金に加入していた期間や報酬などによって変わります。
平均はあくまで参考値です。自営業中心だった方、会社員期間が長い方、夫婦それぞれに加入歴がある場合などで受給額は大きく異なります。
自分の年金額を確認する3つの方法
1ねんきん定期便を確認する
まず身近なのが、日本年金機構から送られる「ねんきん定期便」です。
年齢によって表示内容は異なりますが、これまでの加入記録や年金見込額などを確認できます。
- 年金加入期間
- 加入してきた制度
- 保険料の納付状況
- 年金見込額
- 記録に漏れや誤りがないか
2「ねんきんネット」で確認する
日本年金機構の「ねんきんネット」では、自分の年金記録を確認したり、条件を変えて将来の年金見込額を試算したりできます。
日本年金機構「ねんきんネット」
「今後何歳まで働くか」「受給開始をどうするか」などを考える際にも役立ちます。
3年金事務所などへ相談する
加入記録が複雑な場合や、年金請求について分からないことがある場合は、年金事務所等へ相談する方法があります。
自分で判断しにくいときは、公式窓口を利用しましょう。
「月額」ではなく手取りで考える
年金の見込額を確認したら、その金額をそのまま生活費として全部使えると考えないことも重要です。
年金からは、条件に応じて税金や社会保険料等が関係します。
住民税、所得税、介護保険料、医療保険料などは、収入や居住する自治体、世帯状況などによって異なります。
年金だけで生活できるかを確認する方法
年金額が分かったら、次は毎月の生活費と比べます。
- 食費
- 電気・ガス・水道
- 通信費
- 住宅費
- 固定資産税
- 保険料
- 医療費
- 自動車関連費
- 日用品
- 趣味・交際費
- 住宅修繕費
たとえば「年金が月15万円あるか」だけを見るのではなく、毎月いくら必要なのかを先に確認します。
この差額が分かると、貯蓄をどのくらい使うのか、働き続けるのか、生活費を見直すのかを具体的に考えやすくなります。
65歳からも働くと年金はどうなる?
65歳以降も会社などで働きながら老齢厚生年金を受け取る方は珍しくありません。
厚生年金に加入しながら働く場合、賃金と老齢厚生年金の額によっては「在職老齢年金」の仕組みにより老齢厚生年金の一部または全部が支給停止となる場合があります。
働き方を決める際は、古い記事の金額をそのまま使わず、日本年金機構の最新情報を確認してください。
また、65歳以降も厚生年金保険に加入して働くことで、その加入実績がその後の年金額に反映される仕組みもあります。
年金を65歳より前にもらう「繰上げ受給」
老齢基礎年金・老齢厚生年金には、一定の要件のもと、65歳より前に受給を開始する繰上げ受給があります。
早く受け取れる一方、繰上げた月数に応じて年金額が減額され、その減額は原則として生涯続きます。
繰上げ請求には取消しができないなど重要な注意点があります。健康状態、仕事、貯蓄、他の年金との関係なども含め、事前に公式情報を確認しましょう。
年金を遅くもらう「繰下げ受給」
一方、65歳で受け取らず、受給開始を遅らせる「繰下げ受給」という仕組みもあります。
受給開始を遅らせることで、繰り下げた月数に応じて年金額が増額されます。
ただし、「増えるから必ず繰下げた方が得」とは限りません。
- 65歳以降も働く予定があるか
- 生活費をまかなえる貯蓄があるか
- 健康状態
- 配偶者の年金
- 税金・社会保険料への影響
- 加給年金額や振替加算等との関係
毎月の生活を安定させることを第一に考えましょう。
夫婦なら「世帯全体」で確認する
夫婦で暮らしている場合は、一人分の年金だけでなく、夫婦それぞれの年金見込額を確認します。
夫が会社員、妻が専業主婦だった家庭、共働きだった家庭、自営業だった家庭など、加入歴によって世帯の年金額は異なります。
- 夫の年金見込額
- 妻の年金見込額
- 夫婦の毎月の生活費
- 住宅ローンの残高
- 預貯金
- 今後の大きな支出
さらに、夫婦どちらか一人になった場合の生活も、将来的には考えておく必要があります。
65歳になる前に確認したい「住まいのお金」
老後の家計で大きな差が出やすいのが住まいです。
住宅ローンが終わっていても、持ち家なら費用がゼロになるわけではありません。
- 固定資産税
- 屋根・外壁の修繕
- 給湯器の交換
- 水回りの修理
- 庭・草刈り
- 除雪
- 火災保険等
築年数が古くなるほど、大きな修繕が必要になる可能性もあります。
年金が思ったより少なかったらどうする?
年金見込額を確認して「思っていたより少ない」と分かったとしても、65歳になる前なら対策を考えやすくなります。
- 毎月の固定費を見直す
- 働き方を考える
- 貯蓄の取り崩し方を考える
- 自動車など大きな維持費を見直す
- 住まいにかかる費用を確認する
- 必要に応じて住み替えも検討する
「足りないから不安」で終わらせず、毎月いくら不足するのかを数字にすると対策を考えやすくなります。
年金について65歳前に確認するチェックリスト
- □ ねんきん定期便を確認した
- □ 年金加入記録に漏れがないか確認した
- □ 自分の年金見込額を確認した
- □ 配偶者の年金見込額も確認した
- □ 毎月の生活費を書き出した
- □ 税金・社会保険料も考えた
- □ 65歳以降も働くか考えた
- □ 繰上げ・繰下げの仕組みを確認した
- □ 住宅の修繕費を考えた
- □ 年金だけで不足する金額を確認した
公的年金の情報は必ず公式情報で確認する
年金制度は改正されることがあります。特に、年度ごとの年金額、在職老齢年金、繰上げ・繰下げなどの具体的な金額・条件については、古い情報を使わないことが重要です。
まとめ|65歳からの年金は「自分の金額」を知ることから
65歳から受け取る年金額は、人によって違います。
平均額を見て安心したり不安になったりする前に、まず「ねんきん定期便」や「ねんきんネット」で自分自身の年金見込額を確認しましょう。
そのうえで、毎月の生活費、税金や社会保険料、住宅費、医療費などと比べます。
不足するのであれば、働き方、支出、貯蓄、住まいなどを一つずつ見直せばよいのです。
65歳は、年金生活の「答え」が決まる年齢ではありません。
自分が受け取る年金を知り、これからの暮らし方を具体的に考え始める節目です。
※本記事は公的年金について一般的な情報を整理したものです。年金額・支給要件・在職老齢年金・繰上げ・繰下げ等の制度は改正されることがあります。個別の受給額や手続きについては、日本年金機構の「ねんきんネット」、年金事務所等で最新情報をご確認ください。税金や社会保険料については個人・世帯の状況によって異なります。

コメント